Пришло требование от налоговой пояснить расхождения в показателях декларации по Налогу на прибыль («Доходы от реализации» + «Внереализационные доходы») и налоговой базой по НДС
Пошаговое руководство
1. Расхождения не обязательно означают ошибки — допустимо, если есть:
- возвраты поставщикам (увеличивают базу НДС, а прибыли — нет)
- возвраты покупателей (уменьшают доход в прибыли, а в НДС — нет)
- необлагаемые НДС доходы
- разные периоды признания доходов при экспортных реализациях
2. Для сравнения использовать отчеты:
- Экспресс-проверка ведения учета по книге покупок и продаж. Покажет какие есть расхождения в проводках и регистрах НДС: операции вручную, ручные корректировки, ошибочно выписаны с/ф два раза или не проведены
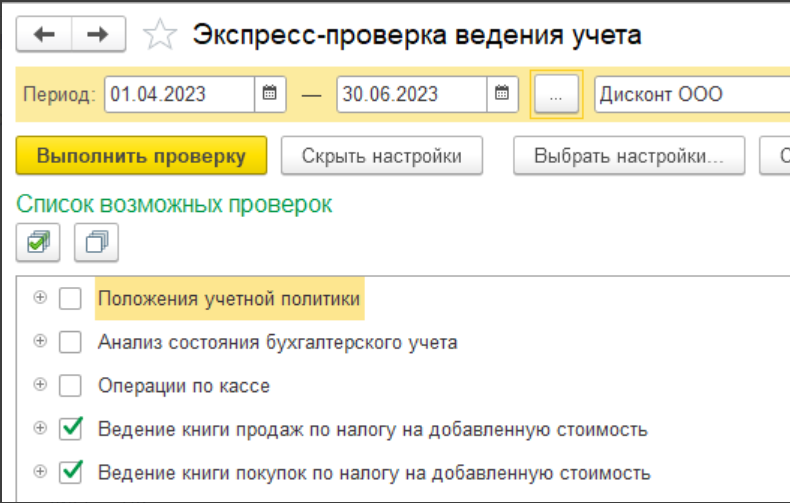
- «Анализ состояния налогового учёта по НДС» и «Анализ состояния налогового учёта по налогу на прибыль».
- ОСВ по счету 90 и 91 - разница между БУ и НУ по счету 90.01.1 должна равняться 90.03 и разница между БУ и НУ по счету 91.01 должна равняться РАЗНИЦЕ 91.02
- Универсальный отчет по регистру НДС продажи нужно сравнить с оборотами по счетам 90 по ставкам НДС
3. Возможно наличие ручных операций по отражению продаж через 91 счет
Чтобы быстро найти ошибки:
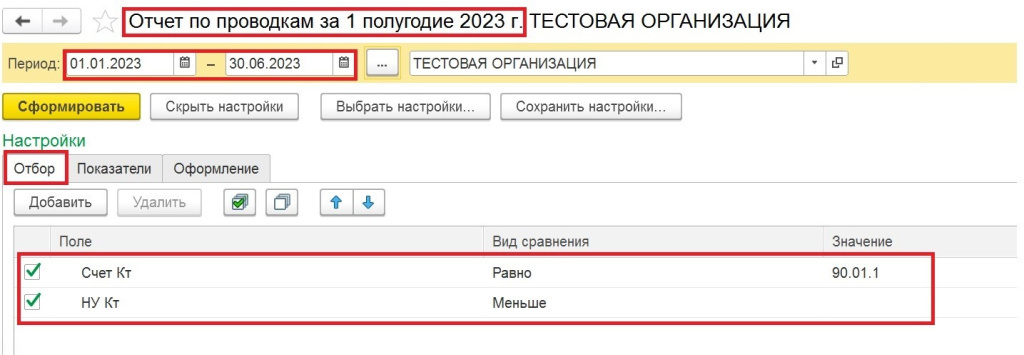
Отчеты — Отчет по проводкам.
- Настраиваем отбор:
- Счет Кт Равно 90.01.1 (анализируем только выручку)
- НУ Кт Меньше 0 (анализируем где сторнируется выручка по НУ)
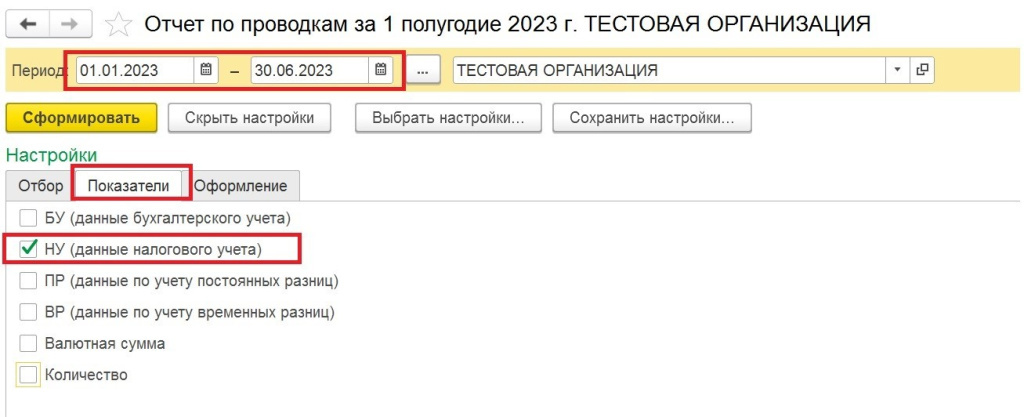
- В Показателях оставляем флаг только на НУ
- В отчете будут выведены Корректировки реализации, которые могут влиять на расхождения между НДС и налогом на прибыль.
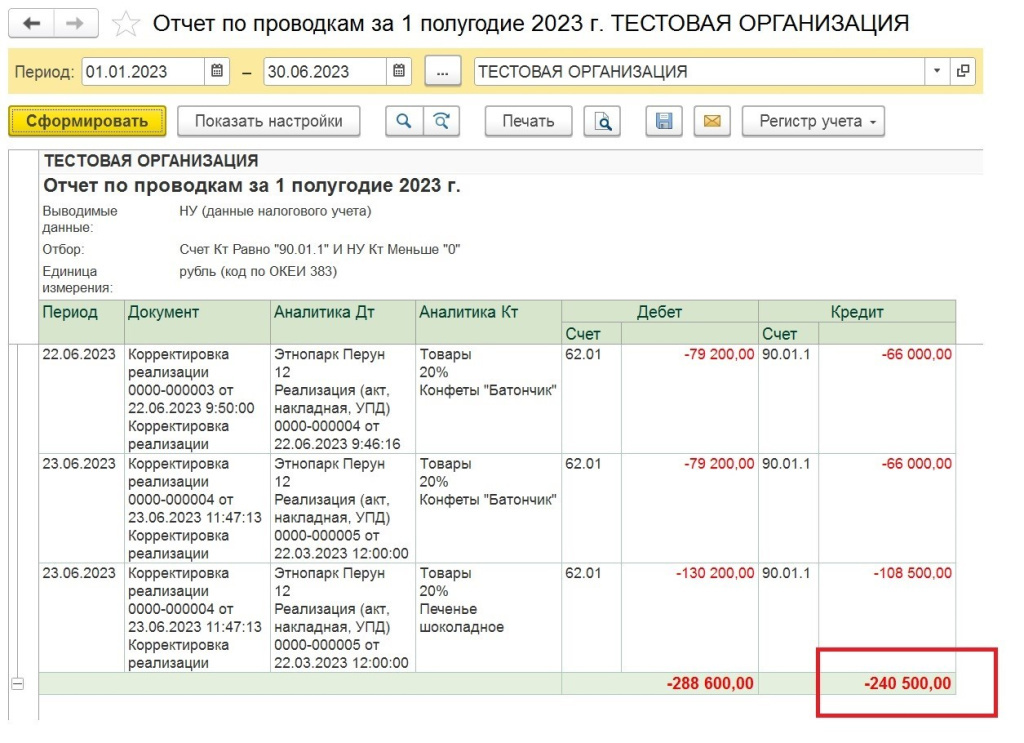
Также нужно проанализировать счет 91.01 (если были продажи ОС или материалов)
Если в этом отчете ничего не нашли, тогда в ход идет «тяжелая артиллерия»
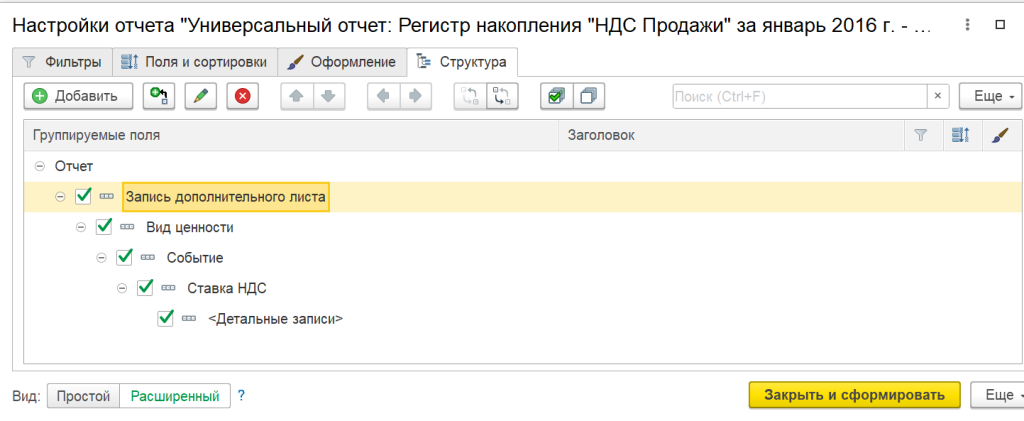
Универсальный отчет по регистру НДС Продажи
В структуре нужно добавить группируемые поля:
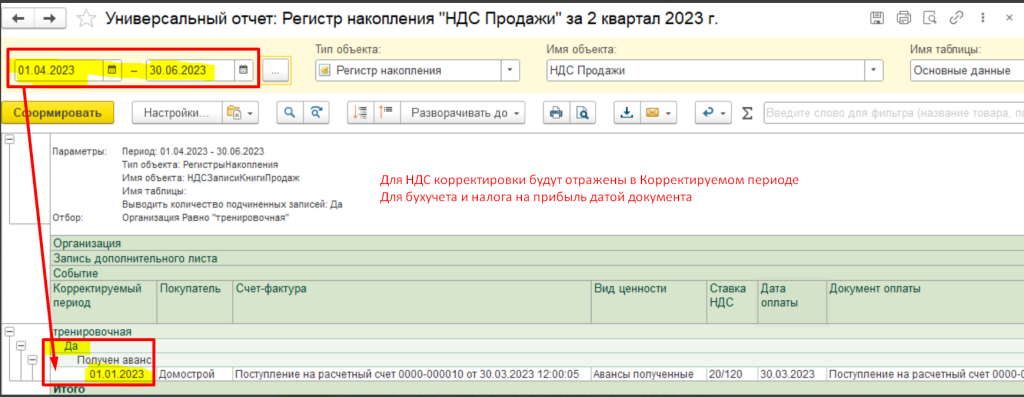
Запись дополнительного листа – доплисты в НДС будут отражены в периоде ЗА который идет корректировка, а прибыль в месяце КОГДА происходит корректировка
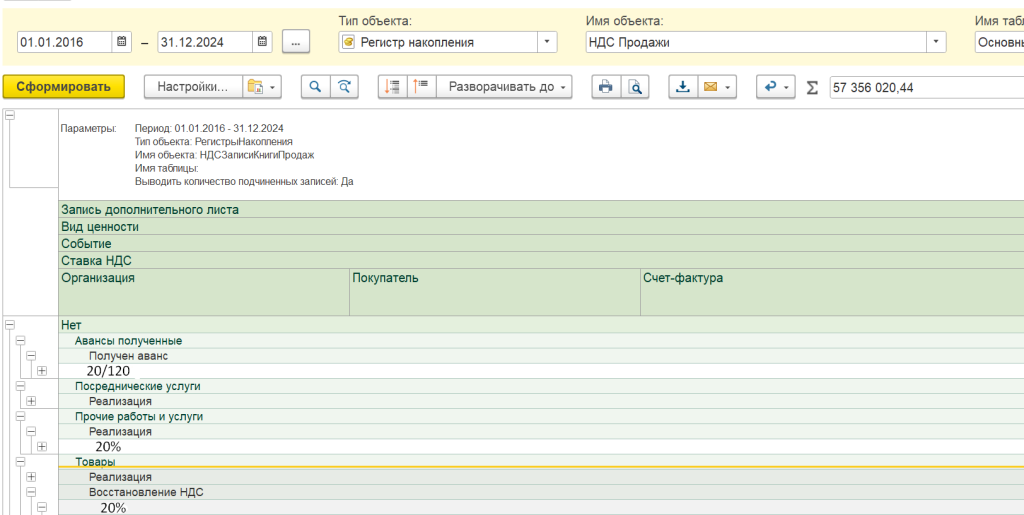
Вид ценности – Авансы полученные, здесь не должно быть ставки, отличной от расчетной 10/110 или 20/120. Если такие строки есть, то нужно их исправлять
Симметрично в Прочих работах услугах, Товарах и Посреднических услугах вас должны насторожить ставки отличные от 0%, 10% и 20%
Событие
Восстановление НДС – попадают в книгу продаж, но никак не отражаются в выручке по прибыли. Это могут быть документы Корректировки поступления
Сходиться по прибыли и НДС могут только Реализации